¿Cómo se regulan las fundaciones de interés privado fiscalidad y legalidad?
Analizar las fundaciones de interes privado fiscalidad implica estudiar leyes pioneras como las de Panamá o Liechtenstein, que crean un vehículo híbrido entre una sociedad anónima y un fideicomiso. La fundación nace con la transferencia inicial de bienes realizada por el fundador, administrados por un Consejo de Fundación independiente según el reglamento fundacional.
Al gozar de personalidad jurídica, la fundación es titular directa de sus cuentas bancarias y bienes, aislando el capital de los fundadores.
La personalidad jurídica propia diferencia a la fundación de interés privado frente al concepto puramente contractual del trust.
El éxito de la fundación radica en su flexibilidad para definir reglas de gobierno familiar con valor jurídico vinculante.
¿Por qué la fundación de interés privado es el vehículo preferido en el derecho civil?
Los países con tradición jurídica latina o de derecho civil suelen mostrar dificultades para asimilar la desmembración del dominio típica del trust anglosajón. La fundación de interés privado resuelve esta incompatibilidad conceptual al presentar una entidad jurídica reconocida como propietaria absoluta de los activos en cualquier registro público.
Esta claridad registral simplifica la transferencia de bienes inmuebles y cuentas bancarias en jurisdicciones europeas y latinoamericanas sin revalidaciones complejas.
Ventajas de la fundación en países de derecho civil
Atributos que convierten a la fundación en la opción preferida:
- Titularidad registral clara: Asignación del dominio a una entidad jurídica con número de identificación fiscal.
- Independencia del fundador: Inexistencia de acciones o cuotas de participación transmisibles o embargables.
- Gobernanza mediante reglamento privado: Instrucciones de distribución confidenciales no sujetas a registro público.
¿Qué atribuciones conserva el fundador sin perder la neutralidad impositiva?
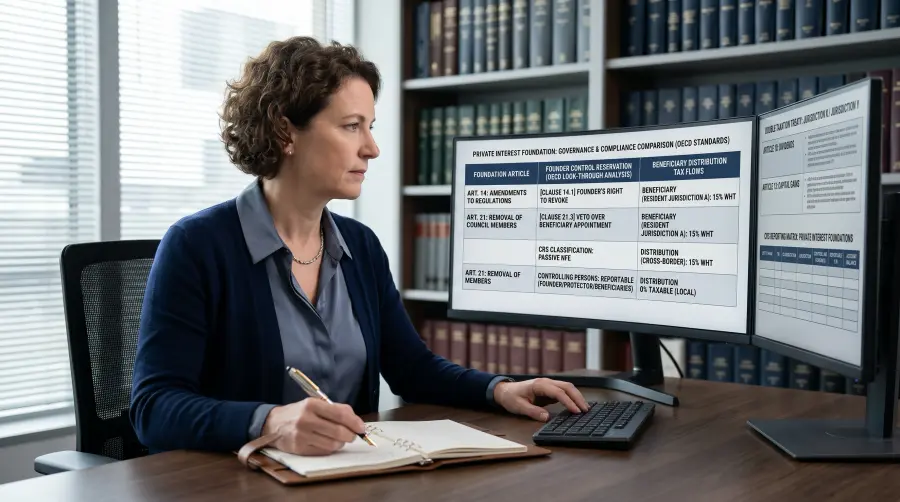
El acta de constitución de la fundación permite al fundador reservar ciertas facultades estratégicas, como el cargo de protector o la posibilidad de revocar la entidad durante su vida. Sin embargo, retener un control total sobre las decisiones de inversión puede llevar a las autoridades tributarias locales a considerar la fundación como una entidad transparente a efectos fiscales.
En esos casos, las rentas generadas por la fundación continuarán tributando en la declaración personal del fundador de forma inmediata.
Equilibrar las facultades reservadas por el fundador resulta vital para consolidar la neutralidad fiscal del vehículo.
Un control desmedido sobre la fundación destruye sus ventajas de diferimiento tributario en el país de residencia.
¿Cómo tributan las distribuciones a beneficiarios bajo normas internacionales?
Tratar adecuadamente las distribuciones de capital o renta realizadas por la fundación exige analizar la residencia fiscal de cada beneficiario en el momento de la percepción. En la mayoría de las legislaciones, las transferencias periódicas efectuadas a favor de los beneficiarios se consideran rendimiento del capital mobiliario o herencia, según el origen de los fondos.
Diseñar un calendario de entregas programadas optimiza la carga fiscal consolidada en el patrimonio familiar.
Clasificar correctamente la naturaleza de las distribuciones previene la doble imposición internacional sobre los rendimientos.
¿Cómo optimizar las fundaciones de interés privado fiscalidad en estructuras globales?
Gestionar de forma óptima las fundaciones de interes privado fiscalidad requiere un análisis preventivo que alinee la reglamentación interna con los convenios bilaterales de doble imposición. Contar con un Consejo de Fundación profesional y diligente garantiza el estricto cumplimiento de las normas de reporte CRS y FATCA.
Pasos clave para una estructuración eficiente:
- Redactar un reglamento de fundación privado que defina con claridad a los beneficiarios y las condiciones de entrega.
- Designar un Consejo de Fundación cualificado que opere en la jurisdicción de constitución.
- Declarar la tenencia de la estructura ante las autoridades tributarias locales según las normas de transparencia aplicables.
Aprovechar las ventajas de las fundaciones de interés privado consolida la protección del patrimonio y la organización familiar. Un diseño legal pulido asegura la transmisión del capital sin conflictos jurídicos.